Domain mpac.de kaufen?
Wir ziehen mit dem Projekt
mpac.de um.
Sind Sie am Kauf der Domain
mpac.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mpac.de kaufen?
Wer muss Abgeltungssteuer abführen?
Die Abgeltungssteuer muss von deutschen Steuerpflichtigen abgeführt werden, die Kapitalerträge wie Zinsen, Dividenden oder Kursgewinne erzielen. Dies betrifft sowohl natürliche Personen als auch bestimmte juristische Personen wie Kapitalgesellschaften. Die Abgeltungssteuer wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Personen, die keine Steuerpflicht in Deutschland haben oder bestimmte Freibeträge nicht überschreiten, können unter Umständen von der Abgeltungssteuer befreit sein. **
Wie funktioniert die Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Broker einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Freibeträge und Freistellungsaufträge können genutzt werden, um die Steuerlast zu reduzieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. **

Ähnliche Suchbegriffe für Abgeltungssteuer
Top-Angebote
Produkte zum Begriff Abgeltungssteuer:
-
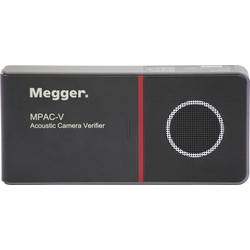
Megger MPAC-V Akustikkamera mit USB-Schnittstelle kalibriert Werksstandard (ohne Zertifikat) 1016-919Das Prüfgerät MPAC-V für professionelle Akustik-Kameras von Megger ist ein kompakter, tragbarer Ultraschall-Schallgenerator. Es dient zur Überprüfung der Ausrichtung des akustischen Wolkenbildes, der Genauigkeit der SPL-Messung (Schalldruckpegel) und des Frequenzganges der Megger MPAC-Serie von Akustikkameras. Es verfügt über Steuerungstasten zum Ein‑ und Ausschalten des MPAC-V, zum Abspielen/Anhalten einer Audiodatei, zur Lautstärkeregelung sowie zum Umschalten zwischen den auf der mitgelieferten MicroSD/TF‑Karte vorinstallierten .wav‑Audiodateien. Ein zentrales Merkmal ist die enthaltene erifizierungs‑Audiodatei, die automatisch die voreingestellten Frequenzbänder durchläuft, welche den von den MPAC‑Kameras im Verifizierungsmodus genutzten Bändern spiegeln, und so den Verifizierungsprozess automatisiert. Darüber hinaus können Audiodateien zur Replikation einer gemeinsamen Teilentladung, bei der entweder 50 Hz oder 60 Hz als Grundschwingung verwendet werden, den Erkennungsprozessor der MPAC-Kameras beweisen. Das MPAC-V unterstützt eine maximale Signalausgangs-Abtastrate von 96 kHz bei 24 Bit mit einem Nennfrequenzbereich von 20 kHz bis 48 kHz. Das Produkt verfügt über ein leichtes, stabiles und robustes Gehäuse aus einer Aluminiumlegierung und kann entweder über den mitgelieferten USB-C 5-V-Netzadapter oder über vier AA-Batterien betrieben werden.2677,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entfällt die Abgeltungssteuer?
Die Abgeltungssteuer entfällt, wenn die Kapitalerträge unter dem jährlichen Freibetrag liegen. Dieser Freibetrag beträgt für Singles 801 Euro und für Verheiratete 1.602 Euro. Zudem entfällt die Abgeltungssteuer, wenn die Kapitalerträge aus bestimmten steuerbegünstigten Anlagen stammen, wie beispielsweise aus Aktienfonds oder bestimmten Anleihen. Eine weitere Möglichkeit, die Abgeltungssteuer zu umgehen, ist die Nutzung von steueroptimierten Anlageformen wie einem Riester- oder Rürup-Vertrag. Letztlich kann die Abgeltungssteuer auch vermieden werden, wenn die Kapitalerträge in steuerfreie Anlagen investiert werden, wie beispielsweise in bestimmte Lebensversicherungen oder in vermögenswirksame Leistungen. **
-
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
-
Wann fällt Abgeltungssteuer an?
Die Abgeltungssteuer fällt in Deutschland auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne an. Sie wird pauschal auf diese Erträge erhoben, unabhhängig vom persönlichen Steuersatz des Steuerpflichtigen. Die Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge und individueller Situation auch höher oder niedriger sein. Abgeltungssteuer wird automatisch von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige müssen die Kapitalerträge in ihrer Steuererklärung angeben, auch wenn bereits Abgeltungssteuer einbehalten wurde. **
-
Was ist Abgeltungssteuer Kirchensteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kirchensteuer ist eine Steuer, die von Mitgliedern einer Kirche gezahlt wird und in einigen Bundesländern automatisch von der Abgeltungssteuer abgezogen wird. Sie beträgt in der Regel 8% oder 9% der Abgeltungssteuer, abhängig vom Bundesland und der Konfession. Insgesamt beträgt die Abgeltungssteuer Kirchensteuer also 25% + 8% oder 9% der Abgeltungssteuer. **

Wird Abgeltungssteuer automatisch abgezogen?
Wird Abgeltungssteuer automatisch abgezogen? Die Abgeltungssteuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne abgeführt. Dies bedeutet, dass Anleger in der Regel nicht selbst die Steuer abführen müssen. Die Bank oder das Finanzinstitut zieht die Steuer direkt von den Erträgen ab und führt sie an das Finanzamt ab. Es ist jedoch wichtig zu beachten, dass Anleger ihre Kapitalerträge in ihrer Steuererklärung angeben müssen, auch wenn die Abgeltungssteuer bereits abgeführt wurde. Nur so kann das Finanzamt prüfen, ob die Steuer korrekt berechnet wurde. **
Was ist das Abgeltungssteuer?
Was ist das Abgeltungssteuer? Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland in der Regel 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Abgeltungssteuer wurde eingeführt, um die Besteuerung von Kapitaleinkünften zu vereinfachen und zu verhindern, dass Steuerhinterziehung durch Kapitalanleger begünstigt wird. Sie wird direkt von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige können jedoch unter bestimmten Voraussetzungen eine Nichtveranlagungsbescheinigung beantragen, um von der Abgeltungssteuer befreit zu werden. **
Top-Angebote
Produkte zum Begriff Abgeltungssteuer:
-
OSRAM HTI 4000W DE Metalldampflampe – Hochleistungs-Projektionslampe für Großbühne & EventtechnikOsram Metalldampflampe HTI 4000W DE 6300K S25.5 Diese sehr leistungsstarke Metalldampflampe von Osram ist für extreme Hochleistungsbeleuchtungen im professionellen Bereich konzipiert. Sie wird überall dort eingesetzt, wo maximale Lichtleistung, hohe Effizienz und eine sehr hohe Farbtreue erforderlich sind, insbesondere in großformatigen Projektions- und Spezialbeleuchtungssystemen. Mit einem Lichtstrom von 360000 Lumen erzeugt die Lampe eine extrem intensive Lichtquelle. Die Farbtemperatur von 6300 Kelvin sorgt für ein tageslichtähnliches, sehr klares und kontrastreiches Licht. Der hohe Farbwiedergabeindex von 90 Ra ermöglicht eine gute und natürliche Farbwiedergabe, auch bei sehr hoher Lichtleistung. Die Lampe arbeitet mit einer Leistung von 4000 Watt und einem Betriebsstrom von 38 Ampere bei einer Brennspannung von 105 bis 115 Volt. Aufgrund dieser hohen elektrischen Werte ist sie ausschließlich für professionelle Anlagen mit geeigneter Betriebs- und Sicherheitsausrüstung vorgesehen. Der stabile Lichtbogen mit 15 mm Elektrodenabstand sorgt für eine gleichmäßige und effiziente Lichtemission. Das robuste Design mit S25.5 Sockel und einer Länge von 270 mm sowie einem Durchmesser von 40 mm ist für den Einsatz in spezialisierten Hochleistungssystemen ausgelegt. Die mittlere Lebensdauer von etwa 500 Stunden ist typisch für diese Leistungsklasse und auf intensive professionelle Nutzung ausgelegt. Technische Daten • Lampenleistung: 4000 W • Betriebsspannung: 105–115 V • Lampenstrom: 38 A • Lampentyp: Metalldampflampe HTI • Sockel/Fassung: S25.5 • Lichtstrom: 360000 lm • Farbtemperatur: 6300 K • Farbwiedergabeindex (CRI): 90 Ra • Lebensdauer: 500 h • Brennstellung: p30 / sonstige • Bogenlänge: 15 mm • Abstand Lichtschwerpunkt (LCL): 140 mm • Gesamtlänge: 270 mm • Durchmesser: 40 mm • Elektrodenabstand kalt: 15 mm Anwendungsbereiche Diese Lampe wird in extrem leistungsstarken professionellen Beleuchtungssystemen eingesetzt. Typische Anwendungen sind Großprojektoren, Kinotechnik im Hochleistungsbereich, Architektur- und Effektbeleuchtung mit sehr hoher Lichtleistung, sowie spezielle industrielle und wissenschaftliche Beleuchtungssysteme, bei denen eine extrem intensive und stabile Lichtquelle erforderlich ist.1365,83 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Megger MPAC-V Akustikkamera mit USB-Schnittstelle kalibriert Werksstandard (ohne Zertifikat) 1016-919Das Prüfgerät MPAC-V für professionelle Akustik-Kameras von Megger ist ein kompakter, tragbarer Ultraschall-Schallgenerator. Es dient zur Überprüfung der Ausrichtung des akustischen Wolkenbildes, der Genauigkeit der SPL-Messung (Schalldruckpegel) und des Frequenzganges der Megger MPAC-Serie von Akustikkameras. Es verfügt über Steuerungstasten zum Ein‑ und Ausschalten des MPAC-V, zum Abspielen/Anhalten einer Audiodatei, zur Lautstärkeregelung sowie zum Umschalten zwischen den auf der mitgelieferten MicroSD/TF‑Karte vorinstallierten .wav‑Audiodateien. Ein zentrales Merkmal ist die enthaltene erifizierungs‑Audiodatei, die automatisch die voreingestellten Frequenzbänder durchläuft, welche den von den MPAC‑Kameras im Verifizierungsmodus genutzten Bändern spiegeln, und so den Verifizierungsprozess automatisiert. Darüber hinaus können Audiodateien zur Replikation einer gemeinsamen Teilentladung, bei der entweder 50 Hz oder 60 Hz als Grundschwingung verwendet werden, den Erkennungsprozessor der MPAC-Kameras beweisen. Das MPAC-V unterstützt eine maximale Signalausgangs-Abtastrate von 96 kHz bei 24 Bit mit einem Nennfrequenzbereich von 20 kHz bis 48 kHz. Das Produkt verfügt über ein leichtes, stabiles und robustes Gehäuse aus einer Aluminiumlegierung und kann entweder über den mitgelieferten USB-C 5-V-Netzadapter oder über vier AA-Batterien betrieben werden.2677,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer muss Abgeltungssteuer abführen?
Die Abgeltungssteuer muss von deutschen Steuerpflichtigen abgeführt werden, die Kapitalerträge wie Zinsen, Dividenden oder Kursgewinne erzielen. Dies betrifft sowohl natürliche Personen als auch bestimmte juristische Personen wie Kapitalgesellschaften. Die Abgeltungssteuer wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Personen, die keine Steuerpflicht in Deutschland haben oder bestimmte Freibeträge nicht überschreiten, können unter Umständen von der Abgeltungssteuer befreit sein. **
-
Wie funktioniert die Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Broker einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Freibeträge und Freistellungsaufträge können genutzt werden, um die Steuerlast zu reduzieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. **
-
Wann entfällt die Abgeltungssteuer?
Die Abgeltungssteuer entfällt, wenn die Kapitalerträge unter dem jährlichen Freibetrag liegen. Dieser Freibetrag beträgt für Singles 801 Euro und für Verheiratete 1.602 Euro. Zudem entfällt die Abgeltungssteuer, wenn die Kapitalerträge aus bestimmten steuerbegünstigten Anlagen stammen, wie beispielsweise aus Aktienfonds oder bestimmten Anleihen. Eine weitere Möglichkeit, die Abgeltungssteuer zu umgehen, ist die Nutzung von steueroptimierten Anlageformen wie einem Riester- oder Rürup-Vertrag. Letztlich kann die Abgeltungssteuer auch vermieden werden, wenn die Kapitalerträge in steuerfreie Anlagen investiert werden, wie beispielsweise in bestimmte Lebensversicherungen oder in vermögenswirksame Leistungen. **
-
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
Ähnliche Suchbegriffe für Abgeltungssteuer
-
OSRAM SIRIUS HRI 140W RO Entladungslampe – Profi Lichtmodul für Bühne, Studio & Eventtechnik.product-section { width:100%; margin:0; padding:0; box-sizing:border-box; color:#333; font-family:inherit; text-align:left;}.product-section *,.product-section *::before,.product-section *::after { box-sizing:border-box;}.product-section p { width:100%; margin:0 0 14px 0; padding:0; font-size:16px; line-height:1.6; text-align:left;}.product-heading { width:100%; margin:24px 0 12px 0; padding:0; font-size:14px; line-height:1.4; font-weight:700; color:#222; text-align:left;}.product-tables { width:100%; max-width:none; margin:12px 0 22px 0; padding:0; border-collapse:collapse; table-layout:fixed;}.product-tables td { padding:9px 10px; border:1px solid #ccc; vertical-align:top; word-break:break-word; overflow-wrap:anywhere; font-size:15px; line-height:1.45; text-align:left;}.product-tables td:first-child { width:42%; background:#e6e6e6; font-weight:700;}.product-tables td:last-child { width:58%; background:#fff;}.product-list { width:100%; margin:8px 0 22px 0; padding:0 0 0 20px; text-align:left;}.product-list li { margin-bottom:8px; padding:0; font-size:16px; line-height:1.5; text-align:left;}.led-info-box { width:100%; margin:30px 0 0 0; padding:28px; background:#f1f1f1; border:1px solid #d8d8d8; border-radius:14px; text-align:left;}.led-info-title { width:100%; margin:0 0 22px 0; padding:0; font-size:20px; line-height:1.3; font-weight:700; color:#222; text-align:left;}.led-info-content { width:100%; display:flex; flex-direction:column; gap:18px;}.led-info-item { width:100%; margin:0; padding:20px; background:#fff; border-radius:10px; text-align:left;}.led-info-heading { width:100%; margin:0 0 10px 0; padding:0; font-size:18px; line-height:1.4; font-weight:700; color:#222; text-align:left;}.led-info-item p { width:100%; margin:0 0 10px 0; padding:0; font-size:16px; line-height:1.6; color:#444; text-align:left;}.led-info-item p:last-child { margin-bottom:0;}.led-info-highlight { border-left:5px solid #ff6a00;}@media (max-width:700px) { .product-section p,.led-info-item p {font-size:15px;} .product-heading {font-size:19px;} .product-tables td {font-size:14px;} .product-list li {font-size:15px;} .led-info-title {font-size:19px;} .led-info-heading {font-size:17px;} .led-info-box {padding:20px;} .led-info-item {padding:16px;}}@media (max-width:380px) { .product-section p,.led-info-item p {font-size:14px;} .product-heading {font-size:13px;} .product-tables td {font-size:13px;padding:7px;} .product-list li {font-size:14px;} .led-info-title {font-size:18px;} .led-info-heading {font-size:16px;} .led-info-box {padding:15px;} .led-info-item {padding:13px;} .product-tables td:first-child {width:44%;} .product-tables td:last-child {width:56%;}} Die OSRAM SIRIUS HRI 140 W RO ist eine kompakte Spezial-Entladungslampe für professionelle Bühnen-, Show- und Effektbeleuchtung. Sie liefert bei 140 W Leistungsaufnahme einen Lichtstrom von 5400 Lumen und eine Farbtemperatur von 9200 K. Der integrierte Reflektor unterstützt eine hohe Lichtintensität und ist für geeignete professionelle Beleuchtungssysteme ausgelegt. Die Lampe eignet sich unter anderem für kompatible Moving Heads und Effektleuchten. Sie ist kein universelles Leuchtmittel für gewöhnliche Haushalts- oder Arbeitsplatzleuchten. Für einen sicheren und zuverlässigen Betrieb sind ein passendes elektronisches Vorschaltgerät, forcierte Kühlung und ein dafür ausgelegtes, geschlossenes Lampengehäuse mit geeignetem UV-Schutz erforderlich. IHRE VORTEILE AUF EINEN BLICK 140 W Leistung für professionelle Effektbeleuchtung Hoher Lichtstrom von 5400 lm Kühlweiße Farbtemperatur von 9200 K Kompakte Bauform mit integriertem Reflektor Für geeignete professionelle Moving Heads und Effektleuchten Lebensdauer von bis zu 6000 Stunden Universelle Brennstellung laut Herstellerdaten ELEKTRISCHE & LEISTUNGSDATEN Nennleistung 140 W Nennspannung 70 V Nennstrom Ca. 1,9 A Zündspannung Hochspannungszündung; Gerätedaten des Herstellers beachten Betriebsgerät Kompatibles elektronisches Vorschaltgerät erforderlich Dimmbar Keine allgemeine Dimmfunktion; abhängig vom zugelassenen Beleuchtungssystem Kühlung Forcierte Kühlung erforderlich LICHTTECHNISCHE DATEN Lichtstrom 5400 lm Farbtemperatur 9200 K Lichtfarbe Kühlweiß Farbwiedergabeindex Ra 60 Reflektordurchmesser 46 mm Lichtbogendaten Kurzer Lichtbogen; ca. 1 mm TECHNISCHE DATEN Hersteller OSRAM Produktfamilie SIRIUS HRI Modell SIRIUS HRI 140 W RO Lampentechnologie Hochdruck-Entladungslampe mit Reflektor Brennstellung Beliebig, gemäß Herstellerdaten Photobiologische Risikogruppe RG0 laut Produktdaten Quecksilberhaltig Ja Lebensdauer Ca. 6000 Stunden INSTALLATION & KOMPATIBILITÄT Die SIRIUS HRI 140 W RO ist ausschließlich für Beleuchtungssysteme vorgesehen, die ausdrücklich für diesen Lampentyp ausgelegt sind. Vor dem Austausch müssen Lampentyp, Abmessungen, Reflektorposition und elektrische Betriebsbedingungen mit den Vorgaben des Leuchtenherstellers übereinstimmen. Die Lampe benötigt ein kompatibles elektronisches Vorschaltgerät und eine forcierte Kühlung. Sie darf nur in einem geschlossenen, speziell dafür konstruierten Lampengehäuse betrieben werden. Geeignete Filter müssen die UV-Strahlung auf ein zulässiges Maß reduzieren. LEBENSDAUER & NACHHALTIGKEIT Nennlebensdauer 6000 Stunden Quecksilber Enthalten; besondere Vorsicht bei Bruch erforderlich Wartung Wechsel entsprechend den Hersteller- und Geräteangaben Eine geeignete Kühlung und der Betrieb innerhalb der vorgeschriebenen Betriebsbedingungen sind wichtig, um die angegebene Lebensdauer und einen zuverlässigen Betrieb zu unterstützen. MAẞE Maximale Länge Ca. 44 mm Durchmesser 46 mm Verpackungsmaße (L × B × H) 87 × 87 × 103 mm EINSATZBEREICHE Professionelle Bühnen- und Theaterbeleuchtung Moving Heads und Effektleuchten mit passender Freigabe Club- und Diskothekenbeleuchtung Show- und Eventbeleuchtung Architekturinszenierungen und professionelle Effektanwendungen TV-, Film- und Studioproduktionen mit kompatiblen Geräten BESONDERE FUNKTIONEN Integrierter Reflektor: Für den Einsatz in dafür konstruierten Effekt- und Projektionssystemen. Hohe Lichtintensität: Der kompakte Lichtbogen unterstützt eine intensive Lichtwirkung. Kompakte Bauform: Mit maximal etwa 44 mm Länge und 46 mm Durchmesser. Universelle Brennstellung: Die Lampe kann gemäß Herstellerangaben in beliebiger Brennstellung betrieben werden. HINWEISE Nur in einem geschlossenen, eigens für diesen Lampentyp konstruierten Lampengehäuse betreiben. Ein geeigneter UV-Schutz ist zwingend erforderlich. Forcierte Kühlung und ein kompatibles elektronisches Vorschaltgerät sind notwendig. Die Lampe steht während des Betriebs unter hohem Innendruck und gibt UV-Strahlung ab. Bei Lampenbruch kann Quecksilber freigesetzt werden. Es gelten besondere Sicherheits- und Entsorgungsvorschriften. Die Lampe vor dem Austausch vollständig abkühlen lassen und die Vorgaben des Geräteherstellers beachten. Nicht für gewöhnliche Haushaltsleuchten geeignet. BEWERTUNG DURCH UNSERE EXPERTEN Die OSRAM SIRIUS HRI 140 W RO ist eine spezialisierte Lichtquelle für professionelle Effektbeleuchtung. Ihr Lichtstrom von 5400 Lumen, die Farbtemperatur von 9200 K und der integrierte Reflektor sind auf kompatible Moving Heads und vergleichbare Geräte zugeschnitten. Vor dem Kauf sollte unbedingt die exakte Kompatibilität mit dem vorhandenen Gerät geprüft werden. Aufgrund der hohen Betriebstemperaturen, des Innendrucks und der UV-Strahlung ist der fachgerechte Betrieb in einem geeigneten, geschlossenen System unverzichtbar. Gut zu wissen Speziallampe für professionelle Effektbeleuchtung Die SIRIUS HRI 140 W RO ist für kompatible Moving Heads und Effektleuchten konzipiert. Sie ist kein direkter Ersatz für gewöhnliche LED-, Halogen- oder Haushaltslampen. Betriebsgerät und Kühlung beachten Für den Betrieb sind ein geeignetes elektronisches Vorschaltgerät und forcierte Kühlung erforderlich. Maßgeblich sind immer die Vorgaben des jeweiligen Leuchtenherstellers. Sicherheit hat Vorrang Die Lampe darf ausschließlich in einem geschlossenen, dafür konstruierten Gehäuse mit geeignetem UV-Schutz betrieben werden. Bei Bruch kann Quecksilber freigesetzt werden; bitte die einschlägigen Sicherheits- und Entsorgungshinweise beachten.133,38 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wann fällt Abgeltungssteuer an?
Die Abgeltungssteuer fällt in Deutschland auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne an. Sie wird pauschal auf diese Erträge erhoben, unabhhängig vom persönlichen Steuersatz des Steuerpflichtigen. Die Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge und individueller Situation auch höher oder niedriger sein. Abgeltungssteuer wird automatisch von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige müssen die Kapitalerträge in ihrer Steuererklärung angeben, auch wenn bereits Abgeltungssteuer einbehalten wurde. **
-
Was ist Abgeltungssteuer Kirchensteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kirchensteuer ist eine Steuer, die von Mitgliedern einer Kirche gezahlt wird und in einigen Bundesländern automatisch von der Abgeltungssteuer abgezogen wird. Sie beträgt in der Regel 8% oder 9% der Abgeltungssteuer, abhängig vom Bundesland und der Konfession. Insgesamt beträgt die Abgeltungssteuer Kirchensteuer also 25% + 8% oder 9% der Abgeltungssteuer. **
-
Wird Abgeltungssteuer automatisch abgezogen?
Wird Abgeltungssteuer automatisch abgezogen? Die Abgeltungssteuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne abgeführt. Dies bedeutet, dass Anleger in der Regel nicht selbst die Steuer abführen müssen. Die Bank oder das Finanzinstitut zieht die Steuer direkt von den Erträgen ab und führt sie an das Finanzamt ab. Es ist jedoch wichtig zu beachten, dass Anleger ihre Kapitalerträge in ihrer Steuererklärung angeben müssen, auch wenn die Abgeltungssteuer bereits abgeführt wurde. Nur so kann das Finanzamt prüfen, ob die Steuer korrekt berechnet wurde. **
-
Was ist das Abgeltungssteuer?
Was ist das Abgeltungssteuer? Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland in der Regel 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Abgeltungssteuer wurde eingeführt, um die Besteuerung von Kapitaleinkünften zu vereinfachen und zu verhindern, dass Steuerhinterziehung durch Kapitalanleger begünstigt wird. Sie wird direkt von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige können jedoch unter bestimmten Voraussetzungen eine Nichtveranlagungsbescheinigung beantragen, um von der Abgeltungssteuer befreit zu werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.