Domain mpac.de kaufen?
Wir ziehen mit dem Projekt
mpac.de um.
Sind Sie am Kauf der Domain
mpac.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mpac.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **


Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
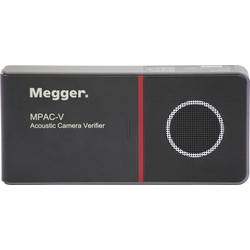
Megger MPAC-V Akustikkamera mit USB-Schnittstelle kalibriert Werksstandard (ohne Zertifikat) 1016-919Das Prüfgerät MPAC-V für professionelle Akustik-Kameras von Megger ist ein kompakter, tragbarer Ultraschall-Schallgenerator. Es dient zur Überprüfung der Ausrichtung des akustischen Wolkenbildes, der Genauigkeit der SPL-Messung (Schalldruckpegel) und des Frequenzganges der Megger MPAC-Serie von Akustikkameras. Es verfügt über Steuerungstasten zum Ein‑ und Ausschalten des MPAC-V, zum Abspielen/Anhalten einer Audiodatei, zur Lautstärkeregelung sowie zum Umschalten zwischen den auf der mitgelieferten MicroSD/TF‑Karte vorinstallierten .wav‑Audiodateien. Ein zentrales Merkmal ist die enthaltene erifizierungs‑Audiodatei, die automatisch die voreingestellten Frequenzbänder durchläuft, welche den von den MPAC‑Kameras im Verifizierungsmodus genutzten Bändern spiegeln, und so den Verifizierungsprozess automatisiert. Darüber hinaus können Audiodateien zur Replikation einer gemeinsamen Teilentladung, bei der entweder 50 Hz oder 60 Hz als Grundschwingung verwendet werden, den Erkennungsprozessor der MPAC-Kameras beweisen. Das MPAC-V unterstützt eine maximale Signalausgangs-Abtastrate von 96 kHz bei 24 Bit mit einem Nennfrequenzbereich von 20 kHz bis 48 kHz. Das Produkt verfügt über ein leichtes, stabiles und robustes Gehäuse aus einer Aluminiumlegierung und kann entweder über den mitgelieferten USB-C 5-V-Netzadapter oder über vier AA-Batterien betrieben werden.2677,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deko Light 710082 D Line Schnellmontageklammer für Messebau Hochvolt-Schienensystem-Komponente Stromschiene 3phasig SchwarzGerade im Messebau, wo Stromschienen häufig montiert und demontiert werden, ist die Schnellmontageklammer die perfekte Montagehilfe. Die Stromschiene wird mit der Federklammer eingeklickt und werkzeuglos mittels Rändel-schraube fixiert. Noch nie war die Stromschienenmontage schneller.7,57 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
OSRAM SHARXS HTI 400W/D3/75 SFc10-4 – 7500K Profi Entladungslampe für EventtechnikOSRAM SHARXS HTI 400W/D3/75 – Spezial-Entladungslampe Die OSRAM SHARXS HTI 400W/D3/75 ist eine professionelle Hochdruck-Entladungslampe für anspruchsvolle Beleuchtungsanwendungen in der Event-, Studio- und Projektionsbeleuchtung. Sie bietet eine sehr hohe Lichtintensität bei einer tageslichtähnlichen, kühlen Farbtemperatur. Technische Daten Hersteller: OSRAM Modell: SHARXS HTI 400W/D3/75 Sockel: SFC10-4 Leuchtmittelart: Metalldampflampe / Speziallampe Leistung: 400 W Spannung: 50 V Zündspannung: 3,0 / 25 kVp Lichtstrom: 26.000 lm Farbtemperatur: 7.500 K Lebensdauer: ca. 1.000 Stunden Brennstellung: nur in geschlossenen, speziell konstruierten Gehäusen zulässig Sicherheitshinweise: sehr hohe Leuchtdichte intensive UV-Strahlung hoher Innendruck Betrieb nur mit geeigneten Schutzgehäusen und Filtern mögliche Quecksilberfreisetzung bei Lampenbruch Anwendungsgebiete: professionelle Bühnenbeleuchtung Studio- und Filmtechnik Projektions- und Effektbeleuchtung Die Lampe ist ausschließlich für den Einsatz in speziell dafür ausgelegten Geräten vorgesehen und erfordert zwingend entsprechende Sicherheitsmaßnahmen.170,91 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **

Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
De Gruyter BühnentechnikDe Gruyter Bühnentechnik – Mechanische Einrichtungen: Fachbuch zur Bühnentechnik, 6. Auflage, von Bruno Grösel, vollständig überarbeitet und den 2021 geltenden Normen angepasst, umfasst alle mechanischen bühnentechnischen Einrichtungen der Unterbühne, Oberbühne und Einrichtungen des Brandschutzes, mit konkreten Ausführungs- und Berechnungsbeispielen, mit 560 Abbildungen, ISBN 9783110775860, DIN A5, 476 Seiten, in deutscher Sprache104,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OSRAM HTI 4000W DE Metalldampflampe – Hochleistungs-Projektionslampe für Großbühne & EventtechnikOsram Metalldampflampe HTI 4000W DE 6300K S25.5 Diese sehr leistungsstarke Metalldampflampe von Osram ist für extreme Hochleistungsbeleuchtungen im professionellen Bereich konzipiert. Sie wird überall dort eingesetzt, wo maximale Lichtleistung, hohe Effizienz und eine sehr hohe Farbtreue erforderlich sind, insbesondere in großformatigen Projektions- und Spezialbeleuchtungssystemen. Mit einem Lichtstrom von 360000 Lumen erzeugt die Lampe eine extrem intensive Lichtquelle. Die Farbtemperatur von 6300 Kelvin sorgt für ein tageslichtähnliches, sehr klares und kontrastreiches Licht. Der hohe Farbwiedergabeindex von 90 Ra ermöglicht eine gute und natürliche Farbwiedergabe, auch bei sehr hoher Lichtleistung. Die Lampe arbeitet mit einer Leistung von 4000 Watt und einem Betriebsstrom von 38 Ampere bei einer Brennspannung von 105 bis 115 Volt. Aufgrund dieser hohen elektrischen Werte ist sie ausschließlich für professionelle Anlagen mit geeigneter Betriebs- und Sicherheitsausrüstung vorgesehen. Der stabile Lichtbogen mit 15 mm Elektrodenabstand sorgt für eine gleichmäßige und effiziente Lichtemission. Das robuste Design mit S25.5 Sockel und einer Länge von 270 mm sowie einem Durchmesser von 40 mm ist für den Einsatz in spezialisierten Hochleistungssystemen ausgelegt. Die mittlere Lebensdauer von etwa 500 Stunden ist typisch für diese Leistungsklasse und auf intensive professionelle Nutzung ausgelegt. Technische Daten • Lampenleistung: 4000 W • Betriebsspannung: 105–115 V • Lampenstrom: 38 A • Lampentyp: Metalldampflampe HTI • Sockel/Fassung: S25.5 • Lichtstrom: 360000 lm • Farbtemperatur: 6300 K • Farbwiedergabeindex (CRI): 90 Ra • Lebensdauer: 500 h • Brennstellung: p30 / sonstige • Bogenlänge: 15 mm • Abstand Lichtschwerpunkt (LCL): 140 mm • Gesamtlänge: 270 mm • Durchmesser: 40 mm • Elektrodenabstand kalt: 15 mm Anwendungsbereiche Diese Lampe wird in extrem leistungsstarken professionellen Beleuchtungssystemen eingesetzt. Typische Anwendungen sind Großprojektoren, Kinotechnik im Hochleistungsbereich, Architektur- und Effektbeleuchtung mit sehr hoher Lichtleistung, sowie spezielle industrielle und wissenschaftliche Beleuchtungssysteme, bei denen eine extrem intensive und stabile Lichtquelle erforderlich ist.1365,83 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Megger MPAC-V Akustikkamera mit USB-Schnittstelle kalibriert Werksstandard (ohne Zertifikat) 1016-919Das Prüfgerät MPAC-V für professionelle Akustik-Kameras von Megger ist ein kompakter, tragbarer Ultraschall-Schallgenerator. Es dient zur Überprüfung der Ausrichtung des akustischen Wolkenbildes, der Genauigkeit der SPL-Messung (Schalldruckpegel) und des Frequenzganges der Megger MPAC-Serie von Akustikkameras. Es verfügt über Steuerungstasten zum Ein‑ und Ausschalten des MPAC-V, zum Abspielen/Anhalten einer Audiodatei, zur Lautstärkeregelung sowie zum Umschalten zwischen den auf der mitgelieferten MicroSD/TF‑Karte vorinstallierten .wav‑Audiodateien. Ein zentrales Merkmal ist die enthaltene erifizierungs‑Audiodatei, die automatisch die voreingestellten Frequenzbänder durchläuft, welche den von den MPAC‑Kameras im Verifizierungsmodus genutzten Bändern spiegeln, und so den Verifizierungsprozess automatisiert. Darüber hinaus können Audiodateien zur Replikation einer gemeinsamen Teilentladung, bei der entweder 50 Hz oder 60 Hz als Grundschwingung verwendet werden, den Erkennungsprozessor der MPAC-Kameras beweisen. Das MPAC-V unterstützt eine maximale Signalausgangs-Abtastrate von 96 kHz bei 24 Bit mit einem Nennfrequenzbereich von 20 kHz bis 48 kHz. Das Produkt verfügt über ein leichtes, stabiles und robustes Gehäuse aus einer Aluminiumlegierung und kann entweder über den mitgelieferten USB-C 5-V-Netzadapter oder über vier AA-Batterien betrieben werden.2677,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deko Light 710082 D Line Schnellmontageklammer für Messebau Hochvolt-Schienensystem-Komponente Stromschiene 3phasig SchwarzGerade im Messebau, wo Stromschienen häufig montiert und demontiert werden, ist die Schnellmontageklammer die perfekte Montagehilfe. Die Stromschiene wird mit der Federklammer eingeklickt und werkzeuglos mittels Rändel-schraube fixiert. Noch nie war die Stromschienenmontage schneller.7,57 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
OSRAM SHARXS HTI 400W/D3/75 SFc10-4 – 7500K Profi Entladungslampe für EventtechnikOSRAM SHARXS HTI 400W/D3/75 – Spezial-Entladungslampe Die OSRAM SHARXS HTI 400W/D3/75 ist eine professionelle Hochdruck-Entladungslampe für anspruchsvolle Beleuchtungsanwendungen in der Event-, Studio- und Projektionsbeleuchtung. Sie bietet eine sehr hohe Lichtintensität bei einer tageslichtähnlichen, kühlen Farbtemperatur. Technische Daten Hersteller: OSRAM Modell: SHARXS HTI 400W/D3/75 Sockel: SFC10-4 Leuchtmittelart: Metalldampflampe / Speziallampe Leistung: 400 W Spannung: 50 V Zündspannung: 3,0 / 25 kVp Lichtstrom: 26.000 lm Farbtemperatur: 7.500 K Lebensdauer: ca. 1.000 Stunden Brennstellung: nur in geschlossenen, speziell konstruierten Gehäusen zulässig Sicherheitshinweise: sehr hohe Leuchtdichte intensive UV-Strahlung hoher Innendruck Betrieb nur mit geeigneten Schutzgehäusen und Filtern mögliche Quecksilberfreisetzung bei Lampenbruch Anwendungsgebiete: professionelle Bühnenbeleuchtung Studio- und Filmtechnik Projektions- und Effektbeleuchtung Die Lampe ist ausschließlich für den Einsatz in speziell dafür ausgelegten Geräten vorgesehen und erfordert zwingend entsprechende Sicherheitsmaßnahmen.170,91 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
OSRAM Lok-it! 1200W 80V/32/P50 Entladungslampe – Hochleistungs Projektionslampe für Bühne & EventtechnikOsram LOK-IT 1200W 80V/32/P50 Halogenlampe 3200K Die Osram LOK-IT 1200W ist eine professionelle Hochleistungs-Halogenlampe für den Einsatz in Studio-, Theater- und Bühnenbeleuchtungssystemen. Sie wurde entwickelt, um eine sehr hohe Lichtausbeute bei gleichzeitig effizienter Nutzung im Scheinwerfersystem zu ermöglichen. Mit einer Leistung von 1200 Watt bei 80 Volt erzeugt die Lampe einen Lichtstrom von etwa 37500 Lumen. Die Farbtemperatur von 3200 Kelvin entspricht warmweißem Bühnenlicht, das besonders in Film-, TV- und Theateranwendungen verwendet wird, da es eine natürliche Haut- und Farbwiedergabe unterstützt. Der Farbwiedergabeindex von Ra 100 sorgt für eine sehr präzise und farbechte Darstellung. Die Bauform mit 140 mm Länge und 23 mm Durchmesser ist auf den Einsatz in leistungsstarken Scheinwerfern ausgelegt. Der spezielle LOK-IT Aufbau sorgt für eine optimale Ausnutzung des erzeugten Lichts innerhalb des Scheinwerfersystems und ermöglicht gleichzeitig einen sicheren und schnellen Lampenwechsel im passenden System. Die Lebensdauer beträgt etwa 250 Stunden, was typisch für Hochleistungs-Halogenlampen dieser Leistungsklasse ist, bei denen maximale Lichtqualität im Vordergrund steht. Aufgrund der hohen Wärmeentwicklung und Strahlung darf die Lampe nur in geeigneten, geschlossenen und hitzebeständigen Leuchten betrieben werden. Ein direkter Betrieb in der Nähe von Personen oder empfindlichen Materialien ist zu vermeiden. Technische Daten • Lampenleistung: 1200 W • Betriebsspannung: 80 V • Lichtstrom: 37500 lm • Farbtemperatur: 3200 K • Farbwiedergabeindex: Ra 100 • Lampentyp: Halogen Kurzbogen / LOK-IT System • Gesamtlänge: 140 mm • Durchmesser: 23 mm • Lebensdauer: 250 h Anwendungsbereiche Diese Lampe wird in professionellen Beleuchtungssystemen eingesetzt, insbesondere in Theater- und Bühnenbeleuchtung, Film- und Fernsehstudios sowie in Event- und Studiotechnik. Weitere Anwendungen sind Architektur- und Effektbeleuchtung sowie alle Bereiche, in denen eine sehr hohe Lichtqualität, natürliche Farbwiedergabe und kontrollierte Lichtführung erforderlich sind.119,57 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Grzesinski, Christoph: Smyrek | TontechnikSmyrek | Tontechnik , für Veranstaltungstechniker in Ausbildung und Praxis , Sonstige > Sportfederung , Auflage: völlig neu bearbeitete Auflage, Erscheinungsjahr: 20200930, Produktform: Kartoniert, Autoren: Grzesinski, Christoph, Auflage: 20004, Auflage/Ausgabe: völlig neu bearbeitete Auflage, Seitenzahl/Blattzahl: 588, Abbildungen: 714 Schwarz-Weiß- Abbildungen, 71 Schwarz-Weiß- Tabellen, Mit 152 Übungsaufgaben, Keyword: Akustik; Fachbuch; Lautsprecher; Lehrbuch; Mikrofon; Mischpult; Smyrek; Tonanlagen; Tontechnik; Veranstaltungstechnik; Videotechnik, Fachschema: Akustik~Veranstaltungstechnik~Mechanik, Fachkategorie: Klassische Mechanik, Warengruppe: HC/Mechanik/Akustik, Fachkategorie: Akustik und Tontechnik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXIV, Seitenanzahl: 588, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hirzel S. Verlag, Verlag: Hirzel S. Verlag, Verlag: S. Hirzel Verlag GmbH, Länge: 241, Breite: 169, Höhe: 35, Gewicht: 1169, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783777624990 9783777622309 9783777616759, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0250, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 239573853,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.